La economía de la confianza: Por qué la seguridad es el nuevo programa de lealtad
Resumen ejecutivo
- Los clientes depositan una confianza real al compartir sus datos personales, pero esa confianza es frágil: un solo error de seguridad puede destruirla al instante.
- A medida que las experiencias de pago seguras y sin fricciones, como la tokenización y la biometría, se vuelven la norma, dejan de ser solo una medida de seguridad interna para convertirse en una parte visible de la experiencia del cliente y en una razón por la que los usuarios deciden volver.
Durante décadas, los minoristas han invertido en programas de lealtad diseñados para dar a los clientes una razón para regresar. Puntos. Descuentos. Ofertas personalizadas. Beneficios exclusivos para miembros.
Pero nada de eso importa si los clientes no confían en la transacción misma.
A medida que el comercio se vuelve más digital, conectado y personalizado, los consumidores prestan más atención a cómo las marcas protegen sus credenciales de pago e información personal. Esto hace que la seguridad sea más que un requisito técnico. Es, cada vez más, parte de la experiencia del cliente y del intercambio de valor entre los minoristas y sus usuarios.
Los datos respaldan esta conexión. Según el Índice de Confianza Digital 2025 de Thales, el 64% de los encuestados afirmó que su confianza en una marca aumentaría significativamente si esta adoptara tecnologías emergentes o avanzadas que mejoren la seguridad y la protección de datos.
Para los minoristas, esto cambia la economía de la confianza. La seguridad no se trata solo de prevenir el fraude o cumplir con los requisitos normativos. Si se implementa bien, puede dar a los clientes mayor confianza para realizar transacciones, regresar y construir una relación duradera con la marca.
Los programas de lealtad recompensan a los clientes por volver. La confianza les da una razón para hacerlo.
Los clientes valoran la protección
Las recompensas pueden incentivar otra compra, pero no pueden compensar que un cliente pierda la confianza en cómo una marca maneja sus datos.
La Encuesta de Experiencia del Cliente 2025 de PwC reveló que el 53% de los consumidores cree que compartir información personal con las marcas puede valer la pena. Pero esa disposición conlleva una expectativa clara: el 93% afirma que una marca perderá su confianza si maneja mal esos datos.
La implicación es clara: los consumidores pueden estar dispuestos a compartir sus datos, pero esa confianza conlleva altas expectativas sobre cómo las empresas los protegen.
Los consumidores ya depositan una confianza significativa en las empresas que eligen. McKinsey descubrió que el 70% expresa al menos un grado moderado de confianza en que las empresas a las que compran protegen sus datos. La oportunidad para los minoristas es reforzar esa confianza en cada interacción, particularmente en el punto donde se intercambia parte de su información más sensible: el pago.
La seguridad se está convirtiendo en parte de la experiencia esperada
Las transacciones seguras se están convirtiendo cada vez más en el estándar en lugar de un factor diferenciador. Por ejemplo, Visa reportó un 44% de aumento en transacciones tokenizadas en 2024, lo cual, según la compañía, contribuyó a una reducción del 30% en el fraude.
A medida que estas tecnologías se generalizan, las expectativas de los consumidores aumentan con ellas. Es posible que los compradores no siempre vean la seguridad trabajando detrás de una transacción, pero notan cuando algo sale mal. Un informe encontró que el 75% de los consumidores consideraría cortar su relación con una marca tras un incidente de ciberseguridad.
La oportunidad, sin embargo, no es simplemente añadir más seguridad. Es hacer que la seguridad sea parte de una experiencia confiable y sin fricciones.
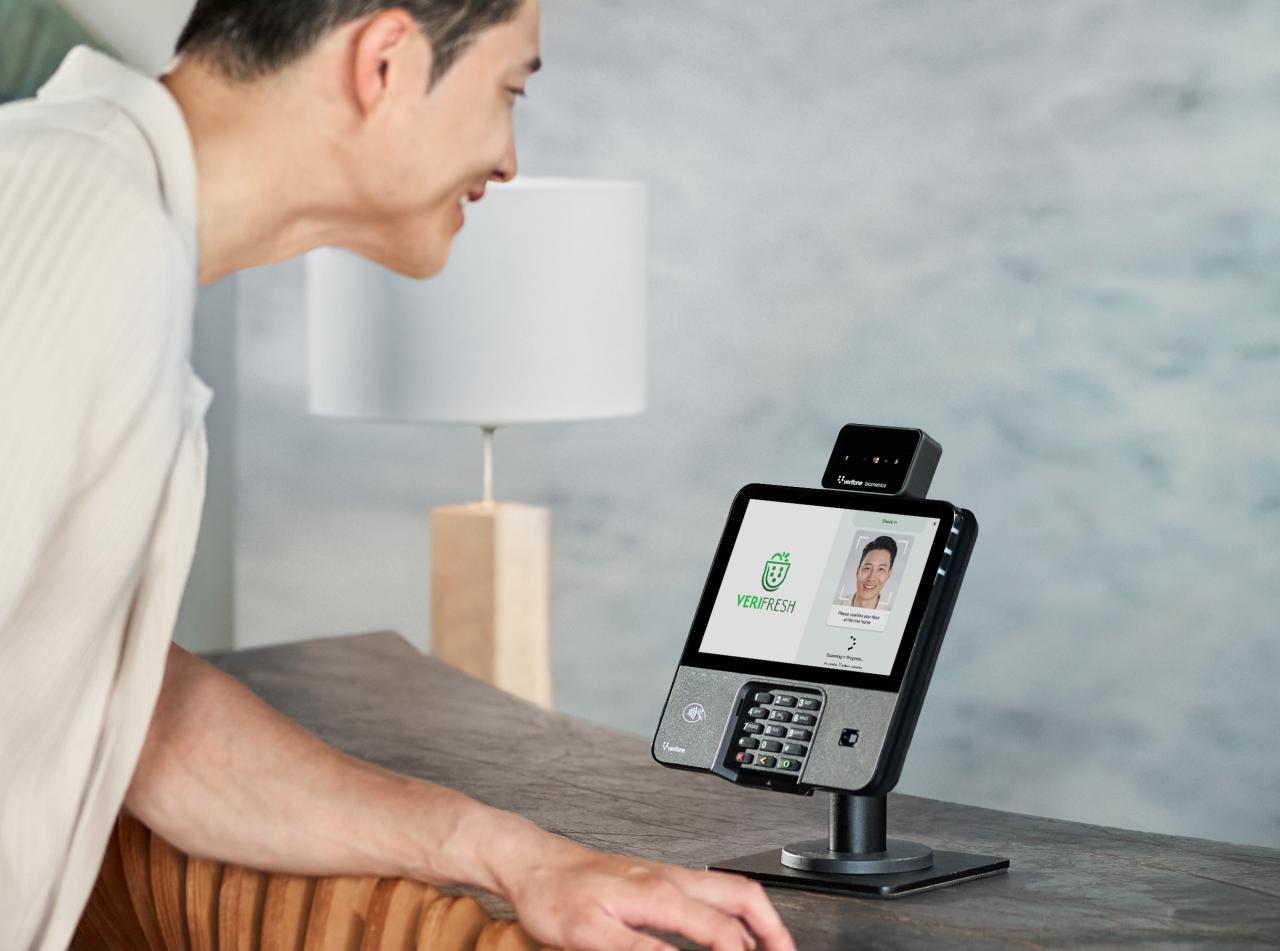
La biometría es un ejemplo. En el Thales Digital Trust Index 2025, el 64% de los encuestados afirmó que su confianza en una marca aumentaría si utilizara autenticación biométrica, como huella dactilar o reconocimiento facial. Cuando se implementa con los controles adecuados de privacidad, consentimiento y protección de datos, la biometría puede añadir otra capa de verificación de identidad, haciendo que la autenticación sea más rápida e intuitiva.
Y se espera que la adopción crezca. Juniper Research pronostica 46 mil millones de transacciones habilitadas con biometría a nivel mundial para 2028.
Para los minoristas, la dirección es clara: los clientes esperan cada vez más que la seguridad y la conveniencia trabajen juntas.
Construyendo confianza en dos niveles
La tecnología de seguridad por sí sola no genera confianza. Los clientes también necesitan tener seguridad sobre cómo una marca maneja su información y en la experiencia que tendrán cada vez que realicen una transacción.
En el Estudio comparativo de privacidad de datos 2025 de Cisco, el 79% de los encuestados señaló que una mayor lealtad y confianza por parte de los clientes es un beneficio clave de las inversiones en privacidad de datos.
Para los minoristas, esa confianza se construye en dos niveles interconectados: la confianza en la transacción y la confianza en la relación.
Confianza en la transacción: seguridad y consistencia
Cada transacción es un momento en el que los clientes depositan su confianza en un minorista. Esperan que su información de pago esté protegida, pero también esperan que esa protección no complique su experiencia.
La seguridad es la base. Tecnologías como la tokenización pueden reducir la exposición de credenciales de pago sensibles al reemplazar los datos de la tarjeta con valores sustitutos que tienen una utilidad limitada en caso de ser comprometidos. Otras tecnologías de autenticación pueden añadir capas de protección sin necesariamente añadir fricción a la experiencia del cliente.
Para los consumidores, gran parte de esa protección debe ocurrir en segundo plano. Ellos pagan, se autentican y siguen su camino.
Pero la confianza también depende de la consistencia. Los compradores pueden moverse entre la tienda física, el sitio web y la aplicación móvil de un minorista sin verlos como experiencias separadas. Esperan la misma seguridad al realizar transacciones en cada uno de ellos.
Las experiencias de autenticación familiares, las opciones de pago y los flujos de pago pueden ayudar a crear esa continuidad. Llevar a las tiendas físicas capacidades que los consumidores ya utilizan en el comercio digital, como la autenticación biométrica, también puede hacer que las nuevas experiencias se sientan más intuitivas.
Cuando esas experiencias fallan, la confianza puede erosionarse rápidamente. Un proceso de pago lento, un método de pago no disponible o una tecnología visiblemente obsoleta pueden generar una pregunta que ningún minorista quiere que un cliente se haga al pagar: "¿Es esto seguro?"
Confianza en la relación: transparencia y control
Proteger la transacción es solo una parte de la ecuación. Los clientes también necesitan tener confianza en lo que sucede con su información antes y después de pagar.
Eso comienza con la transparencia.
La personalización depende de un intercambio de valor. Los clientes comparten información con las empresas y esperan que estas la utilicen de manera responsable. Políticas de privacidad claras y explicaciones sencillas sobre qué datos se recopilan, por qué se recopilan y cómo se utilizan pueden hacer que ese intercambio sea más transparente.
Las regulaciones de privacidad como el GDPR y la CCPA también han establecido requisitos más claros en torno a los datos del consumidor y los derechos de privacidad. Para los minoristas, la transparencia no es simplemente un ejercicio de cumplimiento. Ayudar a los clientes a entender lo qué están aceptando — y qué sucede con su información — puede darles una mayor confianza en la relación.
La transparencia se vuelve más significativa cuando se combina con el control.
Dar a los clientes opciones significativas sobre cómo se recopila y utiliza su información, incluyendo opciones de consentimiento y exclusión, ayuda a poner esa transparencia en práctica. Según Thales, el 53% de los consumidores espera tener derecho a la eliminación de datos, mientras que el 52% espera un consentimiento informado.
Juntos, la transparencia y el control ayudan a establecer un intercambio de valor más claro: los clientes entienden qué están compartiendo, por qué lo comparten y qué opciones tienen.
Cuando ambos aspectos de la confianza trabajan juntos —una transacción segura y consistente y una relación transparente que otorga control a los clientes—, la confianza se convierte en parte de la experiencia misma. Y eso les da a los clientes otra razón para volver.
La confianza como diferenciador de negocio y motor de crecimiento
Los programas de lealtad tradicionales siguen teniendo un papel importante. Pero los puntos, descuentos y beneficios funcionan mejor cuando se construyen sobre algo más fundamental: la confianza en la marca misma.
Eso es lo que hace que la confianza sea económicamente valiosa.
Una transacción segura puede reducir el riesgo. Una experiencia consistente puede reducir la incertidumbre. La transparencia puede dar a los clientes mayor confianza al compartir información. Y el control puede reforzar que la relación se desarrolla bajo sus propios términos.
Individualmente, esos momentos pueden parecer pequeños. Con el tiempo, se acumulan y fortalecen la confianza que hace que los clientes regresen.
Para los minoristas, esto significa que la seguridad en los pagos no debe verse únicamente bajo la óptica de la prevención de fraudes o el cumplimiento normativo. También es parte de la experiencia del cliente y una oportunidad para proteger las relaciones que tanto les ha costado construir.
Convierte la confianza en una ventaja de crecimiento
La lealtad no se construye en una sola transacción. La confianza tampoco.
Cada pago seguro, proceso de pago familiar, interacción de datos transparente y momento de control para el cliente les da una razón más para realizar transacciones con confianza.
Los programas de lealtad recompensan a los clientes por volver. La confianza ayuda a ganar la siguiente transacción.
INFOGRAFÍA
Descubre cómo los minoristas pueden proteger los datos de pago en todos los canales mientras mantienen el comercio en movimiento. Explora nuestra infografía: Asegurando el comercio moderno: Seguridad de pagos omnicanal.
Acerca de Verifone

More articles like this
Por qué una mala experiencia de pago puede hacerte perder la lealtad de tus clientes
Pagos siempre disponibles: cómo el enrutamiento a un adquirente de respaldo protege las ventas