La anatomía de una arquitectura de pagos minoristas moderna
Resumen ejecutivo
Los minoristas que consideran la infraestructura de pagos como un sistema monolítico están sacrificando flexibilidad por fragilidad. Una arquitectura de pagos moderna se construye en capas independientes, donde cada una puede escalarse y actualizarse sin afectar al resto.
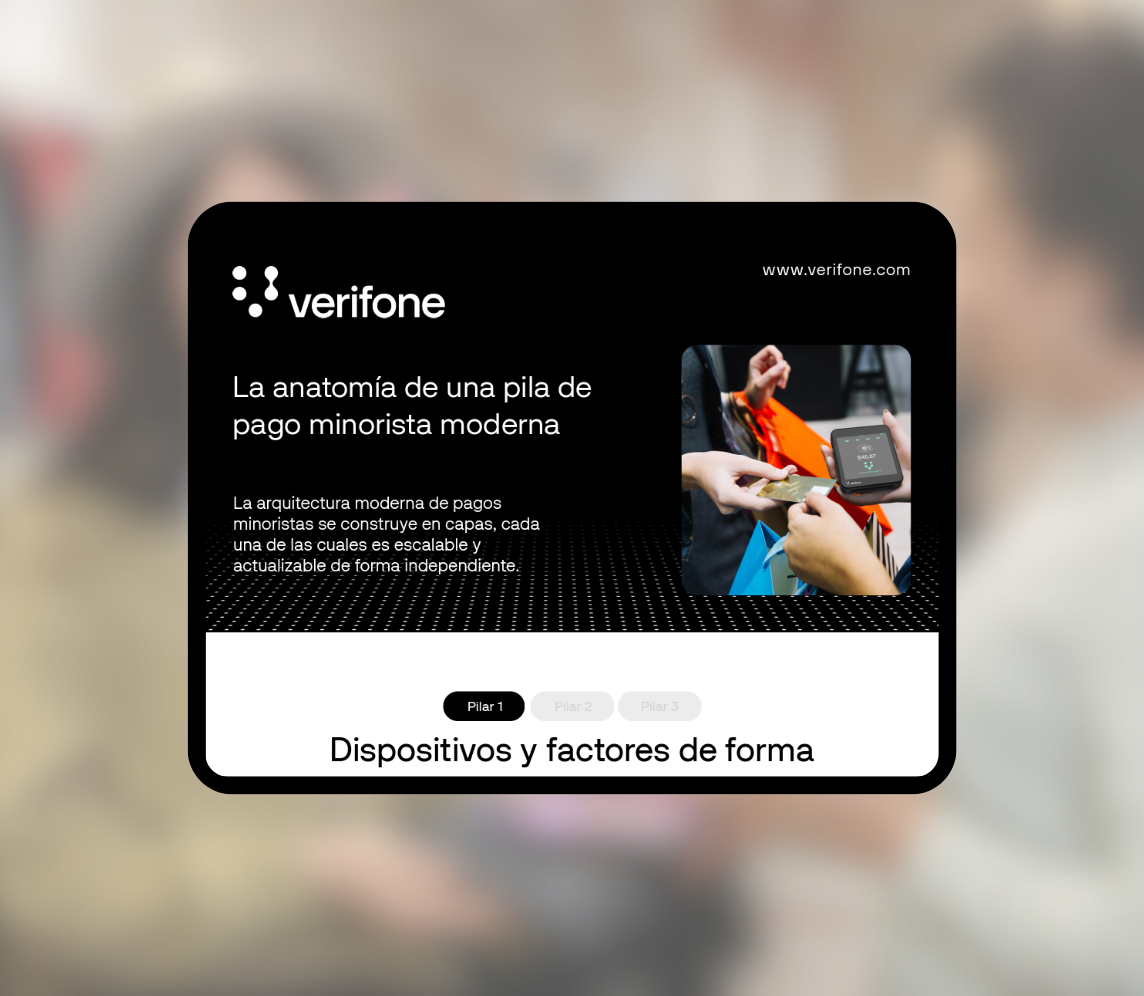
Esta infografía detalla los tres pilares y cómo, en conjunto, forman la base para una innovación más rápida y mejores experiencias para el cliente a gran escala.
Para las grandes empresas minoristas, la infraestructura de pagos se ha considerado durante mucho tiempo un costo fijo: algo que se adquiere, se implementa y se gestiona hasta que falla o llega al final de su vida útil. Ese enfoque tenía sentido cuando una terminal de punto de venta era solo eso. Ya no es así.
El entorno minorista moderno opera en formatos que no coexistían hace una década: cajas fijas, autopago, puntos de cobro móviles en piso, pedidos de pasillo infinito y terminales desatendidas para casilleros de recolección. Cada uno representa una superficie de pago distinta. Gestionarlos como sistemas desconectados genera costos operativos acumulativos, brechas en la lealtad y riesgos de resiliencia cada vez más difíciles de controlar.
Los minoristas que avanzan más rápido —en velocidad de pago, prevención de fraudes y consistencia en la experiencia del cliente— comparten una base arquitectónica común: una infraestructura de pagos construida por capas, donde cada componente puede actualizarse, reemplazarse o escalarse de forma independiente sin necesidad de reconstruir todo el sistema.
Consulta nuestra nueva infografía para obtener una visión general de los tres pilares y cómo se integran como conjuntos de capas interdependientes, cada una con una función específica.
INFOGRAFÍA
Explora la infografía completa para ver cómo se traduce en la práctica una base de pagos minoristas unificada.
Acerca de Verifone

More articles like this